

 Wyszukaj usługę


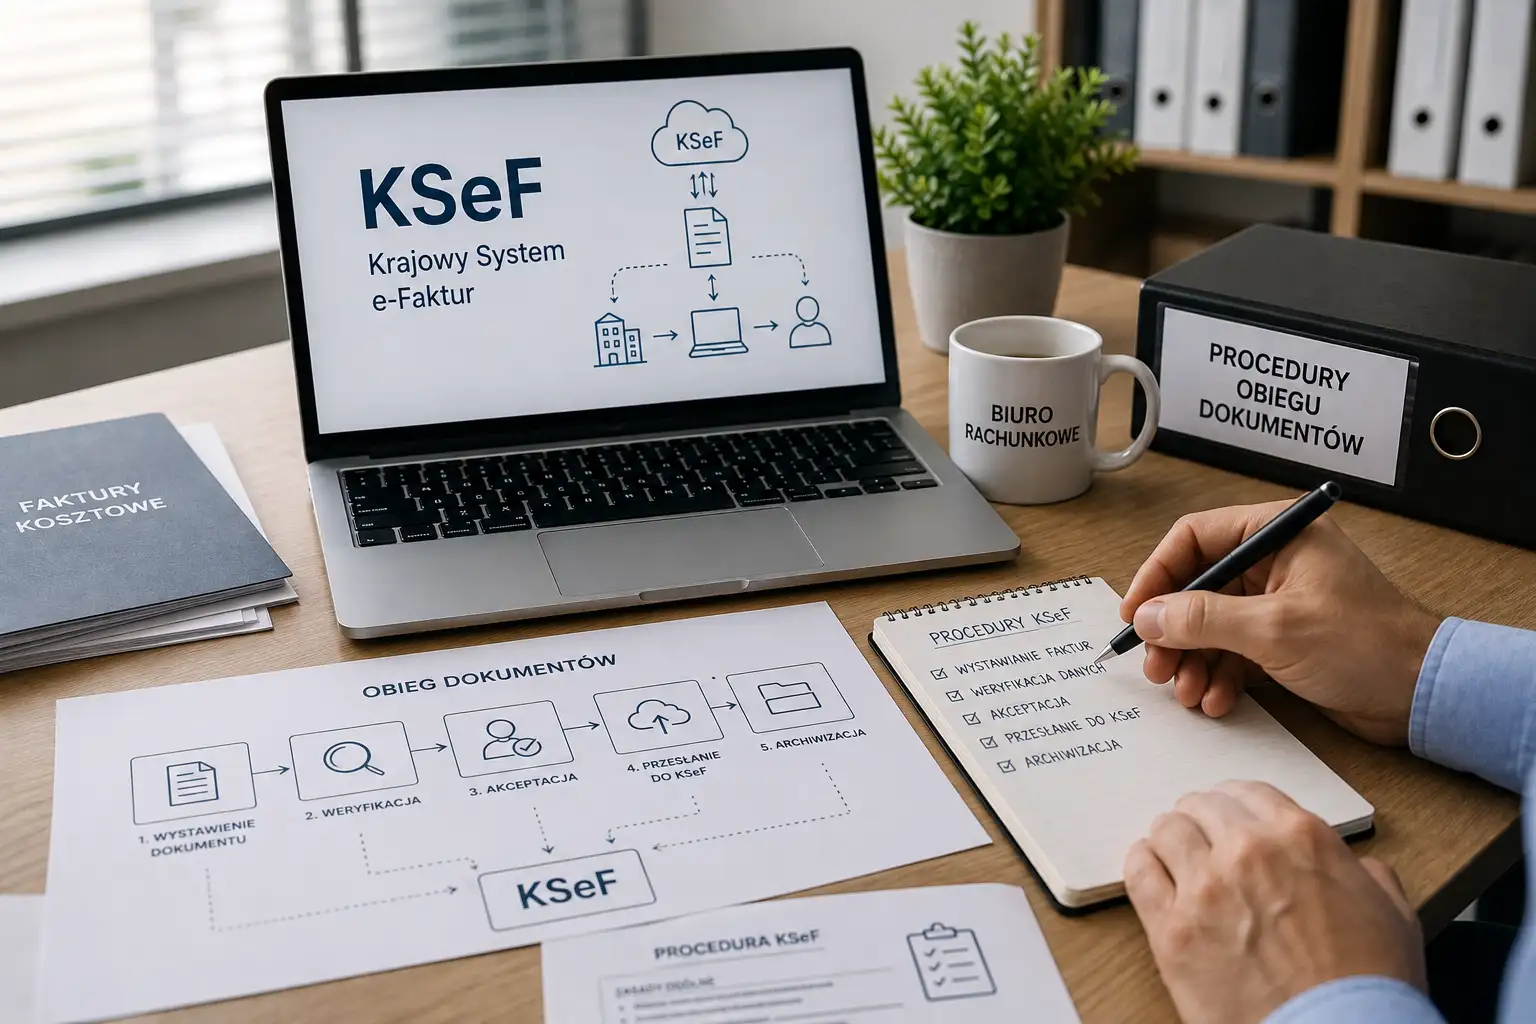
KSeF zmienia sposób przekazywania faktur, ale nie zastępuje firmowych decyzji. Trzeba nadal sprawdzić, czy zakup jest zasadny, kto odpowiada za koszt i kiedy faktura może trafić do płatności. Dobrze opisany obieg dokumentów ogranicza opóźnienia i ułatwia współpracę z księgowością.
Co KSeF zmienia w obiegu faktur?
Krajowy System e-Faktur jest źródłem danych o fakturach ustrukturyzowanych. Firma nie powinna opierać elektronicznego obiegu dokumentów wyłącznie na PDF-ach z e-maila. Faktura jest dostępna w KSeF w formacie XML, jednak umowa, zamówienie, protokół odbioru, WZ czy opis projektu nadal mogą funkcjonować poza systemem.
KSeF usprawnia przepływ dokumentów, lecz nie oceni, czy usługa została wykonana zgodnie z ustaleniami ani czy wydatek mieści się w budżecie.
Zacznij od mapy obecnego obiegu dokumentów
Ustal, kto wystawia faktury, kto odbiera faktury kosztowe, kto opisuje wydatki, kto akceptuje płatności i kiedy komplet informacji trafia do księgowości. Określ właściciela kosztu, termin akceptacji i zastępstwo dla osoby odpowiedzialnej.
Procedura dla faktur sprzedażowych
Określ kolejność działań: przygotowanie danych, kontrolę kontrahenta, stawek i pozycji, wysyłkę do KSeF oraz sprawdzenie statusu. Szczególne znaczenie mają faktury zaliczkowe, rozliczenia cykliczne i korekty.
Gdy faktura zostanie odrzucona, pracownik powinien wiedzieć, kto poprawia dane, kto ponawia wysyłkę i gdzie zapisuje historię zmian. Czasem potrzebne jest także uzgodnienie z klientem albo korekta dokumentu.
Procedura dla faktur zakupowych – od pobrania do płatności
Pobranie faktury z KSeF nie oznacza zgody na księgowanie i zapłatę. Firma powinna potwierdzić wykonanie usługi lub odbiór towaru, porównać kwotę z ustaleniami oraz przypisać koszt do projektu, działu lub rodzaju wydatku.
Przykładowa ścieżka akceptacji:
- Faktura trafia do właściciela kosztu.
- Właściciel potwierdza wykonanie usługi albo odbiór towaru.
- Kierownik akceptuje wydatek pod względem budżetu.
- Księgowość otrzymuje opis i dokumenty pomocnicze.
- Osoba uprawniona zatwierdza płatność.
Role i uprawnienia w KSeF
Procedury wewnętrzne powinny wskazywać administratora, użytkowników oraz zakres dostępu biura rachunkowego. Uprawnienia wynikają z zadań, dlatego warto stosować zasadę minimalnych uprawnień i regularne przeglądy dostępów.
Offline, niedostępność i awaria
Wskaż, kto podejmuje decyzję o właściwym trybie, gdzie przechowywana jest dokumentacja i kto pilnuje terminowego przesłania faktury do KSeF. Aktualne terminy weryfikuj w komunikatach Ministerstwa Finansów.
Uzgodnij zasady z biurem rachunkowym
Ustalcie zakres uprawnień, częstotliwość pobierania faktur, termin przekazywania opisów i załączników oraz sposób zgłaszania błędów wystawcy. Księgowość rozlicza dokument na podstawie otrzymanych danych, ale to firma najlepiej wie, czego dotyczył zakup i czy został zaakceptowany.
Checklista procedury KSeF
Dobra procedura obejmuje właściciela procesu i zastępstwa, obieg faktur sprzedażowych i zakupowych, terminy opisów, ścieżki akceptacji, dokumenty pomocnicze, zakres uprawnień, korekty oraz działanie offline i w awarii. Nowe procedury warto omówić podczas onboardingu i okresowo aktualizować.
Potrzebujesz pomocy w uporządkowaniu obiegu dokumentów?
Biuro Hera od ponad 35 lat wspiera firmy w księgowości, podatkach, kadrach i bieżących obowiązkach. Ponad 50 specjalistów obsługuje około 600 klientów, pomagając wdrożyć procedury firmowe zrozumiałe dla właściciela i użyteczne dla księgowości. Skontaktuj się z nami, aby omówić KSeF i model przekazywania dokumentów w Twojej firmie.

Zostaw komentarz